Pożyczka z Funduszu Bezpieczeństwa i Obronności dla JST i spółek komunalnych 2026: 2–500 mln zł
Pożyczka z Funduszu Bezpieczeństwa i Obronności (FBiO) finansuje inwestycje samorządów i spółek komunalnych w bezpieczeństwo. Jej kwota wynosi od 2 mln do 500 mln zł, a okres spłaty może sięgać 20 lat. Jednostki samorządu terytorialnego (JST) mogą otrzymać oprocentowanie od 0% i, po spełnieniu warunków, umorzenie 20% albo 40% kapitału.
Bank Gospodarstwa Krajowego (BGK) zawiesił nabór od 27 sierpnia 2026 r. BGK ocenia wnioski złożone przed zawieszeniem, a te, dla których zabrakło środków, czekają na liście rezerwowej. Artykuł wyjaśnia warunki finansowania, dokumenty i dalsze postępowanie w banku.
Przygotowujemy wnioski o pożyczkę z FBiO dla JST
BGK zawiesił nabór, gdy kwota złożonych wniosków przekroczyła dostępną pulę środków. Komunikatem z 25 sierpnia wydłużył przyjmowanie wniosków do 26 sierpnia 2026 r. włącznie. BGK rozpatruje wnioski według kolejności wpływu; wnioski, dla których zabrakło środków w puli, trafiają na listę rezerwową i zostaną ocenione, jeżeli pojawią się dodatkowe środki.
| Instytucja | Pożyczek udziela bezpośrednio Bank Gospodarstwa Krajowego, a wnioski przyjmują właściwe Regiony BGK. |
|---|---|
| Źródło środków | Środki pochodzą z inwestycji A2.7.1 „Fundusz Bezpieczeństwa i Obronności” w Krajowym Planie Odbudowy i Zwiększania Odporności (KPO). Podstawę prawną stanowi ustawa z 4 grudnia 2025 r. |
| Wnioskodawcy | Wniosek może złożyć gmina, powiat, województwo albo spółka komunalna, w której samorządy mają ponad 50% udziałów lub akcji. Pożyczkę może też otrzymać podmiot dominujący, który przekaże środki podmiotowi realizującemu projekt. |
| Kwota i liczba pożyczek | Jedna pożyczka wynosi od 2 mln zł do 500 mln zł. Inwestor może zaciągnąć więcej niż jedną pożyczkę; w pierwszych dwóch latach naboru 500 mln zł stanowi łączny limit finansowania jednego inwestora. Kwotę pożyczki ograniczają również dostępna pula, zdolność kredytowa i zabezpieczenia. |
| Oprocentowanie | Oprocentowanie jest stałe. Dla JST wynosi od 0% w skali roku, a dla pozostałych uprawnionych podmiotów od 1%. Ostateczna stawka może zależeć od zasad pomocy publicznej właściwych dla projektu. |
| Okres finansowania | Okres od zawarcia umowy do ostatecznej spłaty wynosi maksymalnie 240 miesięcy i obejmuje karencję. Kapitał jest spłacany co do zasady w równych ratach, bez wysokiej raty końcowej, czyli tak zwanej raty balonowej. Karencja może trwać do 12 miesięcy od zakończenia realizacji projektu. |
| Umorzenie | Umorzenie 20% wypłaconego i rozliczonego kapitału jest dostępne dla JST z listy BGK. Poziom 40% oznacza bazowe 20% powiększone o 20 punktów procentowych dla budowy lub modernizacji dróg, mostów albo tuneli na odcinku do 20 km, na obszarze programu Tarcza Wschód. |
| Opłaty | BGK nie pobiera opłat ani prowizji za udzielenie i obsługę pożyczki. Pożyczkobiorca ponosi jednak koszty ustanowienia zabezpieczeń, a BGK może obciążyć go kosztami wymaganych niezależnych doradców zewnętrznych. |
| Pula środków | Pierwsza transza naboru ciągłego, prowadzonego od 6 lipca 2026 r., wynosi 5,6 mld zł. |
| Terminy graniczne | Umowę pożyczki można zawrzeć najpóźniej 31 grudnia 2030 r. Wypłaty i realizacja projektów mogą trwać do 31 grudnia 2036 r. |
Które samorządy i spółki mogą otrzymać pożyczkę?
Wniosek może złożyć jednostka samorządu terytorialnego (gmina, powiat albo województwo) oraz spółka prawa handlowego, w której JST posiadają więcej niż 50% udziałów lub akcji. O pożyczkę może wystąpić także podmiot dominujący wobec podmiotu, który realizuje projekt. Podmiot dominujący musi być bezpośrednim właścicielem lub współwłaścicielem podmiotu realizującego projekt, sprawować nad nim bezpośrednią kontrolę i mieć ponad 50% udziałów lub akcji. Całość środków z pożyczki przekazuje temu podmiotowi bez zbędnej zwłoki i na warunkach nie gorszych niż warunki pożyczki.
Spółka komunikacyjna, wodociągowa albo ciepłownicza może otrzymać pożyczkę, jeżeli samorządy mają w niej ponad 50% udziałów lub akcji, a inwestycja należy do jednego z pięciu typów przedsięwzięć finansowanych przez FBiO w sektorze komunalnym.
Jakie inwestycje finansuje pożyczka FBiO dla sektora komunalnego?
Zasady naboru wymieniają pięć typów przedsięwzięć. Katalog jest zamknięty, więc pożyczka nie sfinansuje inwestycji innego rodzaju:
Obiekty zbiorowej ochrony
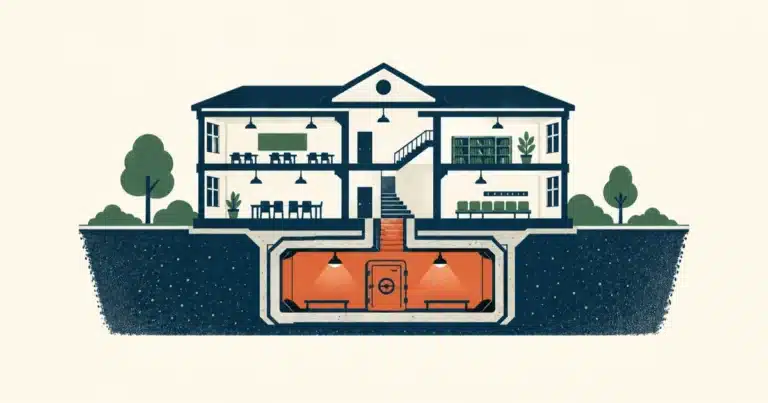
Pożyczka może finansować budowę, modernizację lub remont obiektu zbiorowej ochrony, na przykład schronu lub ukrycia. Co do zasady pożyczka finansuje koszty dostosowania obiektu do funkcji ochronnej. Cały projekt można sfinansować tylko wtedy, gdy jego podstawowym celem jest ochrona ludności, co najmniej 85% powierzchni służy tej funkcji, a inwestycja nie przyniesie przewidywanego zwrotu w okresie pożyczki. Wymagana jest również analiza porównawcza kosztów sporządzona lub podpisana przez rzeczoznawcę budowlanego. Przed złożeniem wniosku trzeba uzyskać potwierdzenie Ministerstwa Spraw Wewnętrznych i Administracji.
Cyberbezpieczeństwo
Pożyczka może finansować projekty, które chronią systemy informatyczne i dane urzędu lub spółki przed atakami i zakłóceniami. Projekty cyberbezpieczeństwa, podobnie jak projekty taborowe, nie wymagają potwierdzenia właściwego ministerstwa. Porównanie dotacji na Lokalne Centra Cyberbezpieczeństwa (LCC) i pożyczki FBiO na cyberbezpieczeństwo JST pokazuje, jak dopasować źródło finansowania do modelu realizacji inwestycji.
Systemy wykrywania zagrożeń i ostrzegania
Pożyczka może finansować budowę i modernizację systemów wykrywania zagrożeń oraz systemów powiadamiania i ostrzegania ludności. Ten rodzaj projektu wymaga potwierdzenia Ministerstwa Spraw Wewnętrznych i Administracji.
Tabor na potrzeby wojskowe lub dual-use (podwójnego zastosowania)
Pożyczka może finansować zakup, modernizację lub remont taboru. Zgodnie z komunikatem BGK z 31 lipca 2026 r. kwalifikuje się wyłącznie tabor szynowy, a napęd spalinowy jest dopuszczalny tylko jako element napędu hybrydowego.
Drogi, mosty i tunele JST
Pożyczka może finansować dostosowanie dróg, mostów i tuneli do standardów mobilności wojskowej. Odcinek drogi może mieć do 20 km, a zakres wymaga potwierdzenia Ministerstwa Obrony Narodowej. Od 31 lipca 2026 r. do formularza potwierdzenia trzeba dołączyć mapę sytuacyjną.
Awaryjne ujęcia wody i ciągłość zaopatrzenia w energię występują w ogólnych priorytetach FBiO. Pożyczka dla sektora komunalnego obejmuje jednak tylko pięć typów inwestycji z zamkniętego katalogu. Gmina lub spółka powinna porównać planowane zadania z tym katalogiem, zanim zleci przygotowanie dokumentacji. Jeśli projekt dotyczy wodociągu na Podkarpaciu, warto sprawdzić planowaną dotację z Funduszy Europejskich dla Podkarpacia (FEPK 12.01) na bezpieczeństwo dostaw wody.
Kiedy JST może otrzymać umorzenie 20% albo 40%?
Umorzenie części kapitału jest dostępne wyłącznie dla jednostek samorządu terytorialnego, które spełniają warunki określone przez BGK.
Jak ustalić prawo do umorzenia?
- Bazowe 20% wypłaconego i rozliczonego kapitału przysługuje wyłącznie JST znajdującym się na liście opublikowanej przez BGK. Lista opiera się na wskaźniku z ustawy o dochodach JST, który służy do podziału rezerwy: kwalifikują się jednostki ze wskaźnikiem niższym od średniej dla swojej kategorii samorządów. Gdy BGK zaktualizuje listę, kwalifikację do umorzenia potwierdza data wpływu wniosku do BGK. Samo uprawnienie do umorzenia JST nabywa w chwili zawarcia umowy pożyczki.
- Podwyższone 40% to bazowe 20% powiększone o 20 punktów procentowych. JST musi znajdować się na liście BGK, a projekt obejmować budowę lub modernizację drogi, mostu albo tunelu na odcinku do 20 km, na obszarze programu Tarcza Wschód.
- Umorzenie przysługuje wyłącznie projektom JST z listy; spółki komunalne korzystają z pożyczki bez umorzenia.
Wniosek o umorzenie składa się razem z wnioskiem o pożyczkę, a samo umorzenie następuje po zakończeniu wypłat i realizacji projektu. W jednym wniosku można łączyć wyłącznie zadania o tej samej stawce umorzenia, więc podział inwestycji na wnioski warto zaplanować już na etapie koncepcji.
Jakie są oprocentowanie, okres spłaty i koszty pożyczki?
Oprocentowanie jest stałe. Dla JST wynosi od 0% w skali roku, a dla spółek komunalnych i pozostałych uprawnionych podmiotów od 1%. Ostateczne oprocentowanie ustala BGK; może być wyższe od dolnej granicy, jeżeli wymagają tego zasady pomocy publicznej właściwe dla projektu.
Okres finansowania, liczony od zawarcia umowy do ostatecznej spłaty, może wynosić maksymalnie 240 miesięcy i obejmuje karencję. Kapitał jest spłacany co do zasady w równych ratach, bez wysokiej raty końcowej. BGK może przyznać karencję w spłacie kapitału do 12 miesięcy od zakończenia realizacji projektu. Pożyczkę można wypłacić jednorazowo albo w transzach, również w celu refinansowania faktur opłaconych po dniu złożenia wniosku.
Zasady naboru nie przewidują wyłączenia tej pożyczki z limitów zadłużenia JST, a BGK bada zdolność kredytową i wymaga zabezpieczeń jak przy zwykłym kredycie. Przed złożeniem wniosku JST powinna omówić ze skarbnikiem i Regionalną Izbą Obrachunkową (RIO), jak ujmie to zobowiązanie w wieloletniej prognozie finansowej.
Jakie koszty można sfinansować z pożyczki FBiO?
Pożyczka pokrywa do 100% kosztów kwalifikowalnych netto, udokumentowanych fakturami.
Które wydatki mogą być kwalifikowalne?
Do kosztów kwalifikowalnych mogą należeć: przygotowanie projektu, doradztwo techniczne, prawne i finansowe, zakup lub wytworzenie środków trwałych, montaż i uruchomienie urządzeń, wdrożenie lub aktualizacja wartości niematerialnych i prawnych, roboty budowlane, materiały oraz nadzór budowlany.
Jakie wydatki są wyłączone z finansowania?
Pożyczka nie finansuje podatku VAT, kosztów finansowych, wydatków rozliczonych w KPO lub innych programach Unii Europejskiej ani kosztów, które są już objęte innym finansowaniem. Pożyczkę można łączyć ze wsparciem krajowym, jeśli nie dochodzi do finansowania tych samych kosztów. Pożyczka jest przeznaczona dla projektów nierozpoczętych przed złożeniem wniosku i zgodnych z zasadą „nie czyń poważnych szkód” (DNSH), która wyklucza inwestycje znacząco szkodzące środowisku.
O rozpoczęciu projektu decyduje pierwsza wiążąca umowa z wykonawcą, więc wniosek można złożyć po ogłoszeniu przetargu, po przygotowaniu dokumentacji, pracach przygotowawczych i nabyciu gruntu. Jeżeli postępowanie jest już rozstrzygnięte i tworzy nieodwracalne zobowiązanie do zawarcia umowy, projekt uznaje się za rozpoczęty. Kolejne etapy inwestycji mogą być finansowane odrębnie. Projekt o wartości powyżej 10 mln euro wymaga dodatkowo oceny wrażliwości na zmiany klimatu i ryzyka zmiany klimatu. Zasady kwalifikowalności warto porównać z ogólnymi regułami dotyczącymi kosztów kwalifikowalnych w projektach Unii Europejskiej.
Jak zaplanować realizację i wybrać wykonawcę?
Odpowiedzi BGK z 13 sierpnia 2026 r. wyjaśniają, jak przygotować projekt i rozdzielić kwalifikowalne wydatki.
- Projekt można realizować w formule „zaprojektuj i wybuduj”. W dniu złożenia wniosku wnioskodawca nie musi mieć wszystkich pozwoleń, ale koncepcja lub program funkcjonalno-użytkowy powinny pozwalać oszacować nakłady.
- Zakup gruntu pod drogę albo nieruchomości pod obiekt zbiorowej ochrony może być kwalifikowalny, jeśli jest niezbędny i nie dominuje w budżecie. BGK ocenia taki wydatek indywidualnie.
- Przy drodze można finansować niezbędne odwodnienie i oświetlenie. Kanalizacja sanitarna, wodociąg, chodniki, ścieżki rowerowe, mała architektura i zieleń nie stają się kwalifikowalne tylko dlatego, że powstają przy modernizowanej drodze.
Jakich dokumentów i obowiązków wymaga BGK?
Wnioskodawca dobiera załączniki do swojej formy prawnej, zakresu i etapu inwestycji. Pakiet BGK obejmuje formularze wniosku, podmiotu realizującego projekt, pomocy de minimis i pomocy publicznej, wymagane potwierdzenia MSWiA lub MON, oświadczenie i raport dotyczące zasady „nie czyń poważnych szkód” (DNSH) oraz dokumenty techniczne i finansowe. Spis załączników ma charakter orientacyjny. Listę dokumentów finansowych wnioskodawca powinien potwierdzić we właściwym Regionie BGK.
- Karta produktu, FAQ i kompletny pakiet dokumentów BGK
- Formularz wniosku dla sektora komunalnego
- Indykatywny spis wymaganych dokumentów
- Poradnik BGK dotyczący DNSH
- Metodyka monitorowania wydatków klimatycznych
- Aktualny formularz potwierdzenia MON
Obecny program pomocy de minimis obowiązuje do 31 grudnia 2030 r., a program regionalnej pomocy inwestycyjnej do 30 czerwca 2027 r. Regionalna pomoc wymaga m.in. inwestycji początkowej i efektu zachęty oraz podlega ograniczeniom terytorialnym i sektorowym. Nie obejmuje m.in. transportu i infrastruktury transportowej ani wytwarzania, magazynowania, przesyłu i dystrybucji energii. Projekt wyłączony z regionalnej pomocy inwestycyjnej może otrzymać pożyczkę, jeżeli ma inną dopuszczalną podstawę wsparcia albo jeżeli finansowanie nie stanowi pomocy publicznej.
Po podpisaniu umowy powstają obowiązki informacyjne i promocyjne KPO. Dokumentację przechowuje się co najmniej 5 lat po ostatecznym zakończeniu zobowiązań, a w przypadku pomocy publicznej lub de minimis co najmniej 10 lat. BGK i uprawnione instytucje mogą kontrolować projekt u inwestora, u podmiotu realizującego projekt oraz w miejscu inwestycji.
Jak przebiega przygotowanie i złożenie wniosku do BGK?
- Ustal, czy projekt kwalifikuje się do pożyczki. Sprawdź, czy inwestycja mieści się w jednym z pięciu typów przedsięwzięć i czy nie została rozpoczęta. Przy obiektach zbiorowej ochrony i systemach ostrzegania wystąp najpierw o potwierdzenie MSWiA, a przy drogach o znaczeniu obronnym wystąp o potwierdzenie MON.
- Sprawdź umorzenie i pomoc publiczną. Potwierdź, czy JST znajduje się na liście umorzeniowej BGK. Następnie ustal właściwą ścieżkę pomocy: de minimis, regionalną pomoc inwestycyjną albo finansowanie poza reżimem pomocy.
- Przygotuj budżet i dokumenty. Skompletuj wniosek i załączniki: formularze pomocy publicznej, obowiązkowe oświadczenie i raport DNSH, ocenę wrażliwości na zmiany klimatu i ryzyka zmiany klimatu dla projektu powyżej 10 mln euro, dokumenty kosztowe, techniczne, finansowe i potwierdzenia właściwego ministerstwa.
- Podpisz i wyślij. Każdy dokument opatrz kwalifikowanym podpisem elektronicznym. Podpisane pliki wraz z wersjami edytowalnymi spakuj do archiwum .rar zabezpieczonego hasłem i wyślij e-mailem, maksymalnie 50 MB w jednej wiadomości. Strona produktu wskazuje Region BGK właściwy dla siedziby wnioskodawcy, natomiast formularz wniosku wskazuje Region właściwy dla miejsca realizacji projektu. Przed wysyłką upewnij się w BGK, który Region jest właściwy. Hasło przekaż telefonicznie pracownikowi tego Regionu.
- Przejdź ocenę i uzgodnij umowę. BGK oceni projekt, zdolność kredytową i zabezpieczenia, a po pozytywnej decyzji uzgodni harmonogram wypłat i spłat. Jeżeli wnioskodawca podlega Prawu zamówień publicznych (PZP), stosuje tę ustawę. Pozostali wnioskodawcy stosują reguły konkurencyjności opisane w Zasadach naboru.
Przygotujemy projekt komunalny do rozmowy z BGK
Kwalifikacja zakresu projektu
Analizujemy każde zadanie inwestycyjne i przypisujemy je do jednego z pięciu typów przedsięwzięć. Wskazujemy, które zadania wymagają potwierdzenia MSWiA lub MON, i pomagamy je uzyskać.
Podział wniosków według stawki umorzenia
Sprawdzamy listę umorzeniową BGK i dzielimy inwestycję tak, by zadania z różnymi stawkami umorzenia (0%, 20%, 40%) trafiły do osobnych wniosków, bez utraty uprawnień.
Budżet, DNSH i pomoc publiczna
Przygotowujemy budżet netto z planem finansowania VAT, dokumentację DNSH oraz formularze pomocy publicznej wraz z rekomendacją właściwej ścieżki pomocy.
Dokumenty do oceny kredytowej
Porządkujemy materiały finansowe do oceny zdolności kredytowej i zabezpieczeń, a podczas oceny pomagamy przygotować odpowiedzi i uzupełnienia dla Regionu BGK.
Co się dzieje po złożeniu wniosku?
Wniosek rozpatruje bezpośrednio BGK. Bank ocenia projekt, zdolność kredytową i zabezpieczenia. Wnioski przekraczające dostępną pulę są na liście rezerwowej; bank rozpocznie ich ocenę, jeżeli pojawią się dodatkowe środki. Finansowanie zależy od wyniku tej oceny i od dostępnych środków.
Umowę można zawrzeć po pozytywnej decyzji BGK i spełnieniu wskazanych w niej warunków, m.in. dotyczących zabezpieczeń. Wypłata wymaga dyspozycji inwestora, spełnienia warunków umowy i dostępności środków. Może nastąpić jednorazowo lub w transzach. Inwestor powinien uwzględnić w planie płynności wydatki, które poniesie przed pierwszą wypłatą.
Inwestor, który w chwili oceny wniosku nie ma jeszcze pozwolenia na budowę, zezwolenia na realizację inwestycji drogowej (ZRID) albo innej decyzji wydanej na podstawie przepisów prawa budowlanego, musi złożyć ją w BGK przed pierwszą wypłatą. Bank ocenia wtedy ponownie kwalifikowalność projektu i może obniżyć kwotę pożyczki, a obniżenie wymaga aneksu do umowy.
Najczęściej zadawane pytania
Czy kilka samorządów może zrealizować wspólną inwestycję?
Tak, ale stroną umowy pożyczki jest jedna JST, której zdolność kredytową ocenia BGK. Ta JST może inwestować na cudzej nieruchomości, jeżeli ma prawo do dysponowania nią na cele projektu, a samorządy uczestniczące w projekcie regulują między sobą podział nakładów, kosztów i spłaty.
Czy spółka bez obowiązku stosowania PZP musi publikować zamówienie w Bazie Konkurencyjności?
Nie. Podmiot nieobjęty Prawem zamówień publicznych stosuje reguły konkurencyjności z Zasad naboru. Reguły te różnią się od „zasady konkurencyjności” z Wytycznych kwalifikowalności, dlatego publikacja w Bazie Konkurencyjności jest dobrowolna.
Czy pożyczka sfinansuje autobusy komunikacji miejskiej?
Nie. Komunikat BGK z 31 lipca 2026 r. dopuszcza wyłącznie tabor szynowy. Autobusy są taborem kołowym, więc pozostają poza tym naborem. Napęd hybrydowy nie zmienia tej kwalifikacji: jego dopuszczenie dotyczy taboru szynowego.
Sprawdzimy, czy Twoja inwestycja kwalifikuje się do pożyczki z FBiO
Przygotowujemy wnioski i dokumentację pożyczki z FBiO dla JST i spółek komunalnych. Sprawdzimy, czy inwestycja należy do jednego z pięciu rodzajów przedsięwzięć, czy JST znajduje się na liście umorzeniowej BGK oraz jakie zasady pomocy publicznej mają zastosowanie. W formularzu opisz zakres inwestycji, orientacyjny budżet i harmonogram. Wskaż również, czy wniosek złoży JST, czy spółka komunalna. W odpowiedzi otrzymasz zakres możliwego wsparcia, harmonogram przygotowania dokumentacji i wycenę.
Nabór jest zawieszony od 27 sierpnia 2026 r. Jeżeli Twój wniosek trafił na listę rezerwową albo przygotowujesz się na wznowienie naboru, opisz inwestycję, a sprawdzimy, co można zrobić dalej.
Źródła
- Karta produktu „Pożyczka z Funduszu Bezpieczeństwa i Obronności dla sektora komunalnego”, Bank Gospodarstwa Krajowego: bgk.pl.
- Zasady naboru wniosków dla pożyczek z FBiO dla sektora komunalnego (regulamin BGK, wersja z lipca 2026 r., § 3–§ 16).
- Lista JST kwalifikujących się do umorzenia części kapitału pożyczki, BGK.
- Inwestycja A2.7.1 „Fundusz Bezpieczeństwa i Obronności”, kpo.gov.pl.
- Ustawa z 4 grudnia 2025 r. o szczególnych zasadach realizacji zadań związanych z inwestycją w zakresie bezpieczeństwa i obronności realizowaną w ramach KPO (Dz.U. poz. 1846).
- Komunikat BGK z 31 lipca 2026 r. o zmianie formularza MON i doprecyzowaniu DNSH dla taboru (karta produktu BGK).
- FAQ „Pytania i odpowiedzi” opublikowane 13 sierpnia 2026 r. na karcie produktu BGK.
- Komunikat BGK z 21 sierpnia 2026 r. o zawieszeniu naboru po przekroczeniu kwoty alokowanej na nabór (karta produktu BGK).
- Komunikat BGK z 25 sierpnia 2026 r. o wydłużeniu terminu składania wniosków do 26 sierpnia 2026 r. (karta produktu BGK).
- Rozporządzenie w sprawie pomocy de minimis – Dz.U. 2026 poz. 906.
- Rozporządzenie w sprawie regionalnej pomocy inwestycyjnej – Dz.U. 2026 poz. 907.
Artykuł ma charakter informacyjny. Przed złożeniem wniosku warto sprawdzić aktualny status naboru, dostępność środków i obowiązującą wersję zasad na stronie Banku Gospodarstwa Krajowego.